Utbildande analys, inte investeringsråd. Inga handelssignaler; graferna visar samvariation, inte orsak och verkan.
Read in English: Where the krona went: money supply, rates, CPI and houses
Den svenska inflationen blev lägre än väntat i oktober. SCB:s Snabb-KPI visade KPIF 1,1 % och KPI 0,9 %, och siffrorna kom dagen efter att Riksbanken höjt styrräntan till 2,00 % (gäller från 11 november).¹ Det väcker en rimlig fråga. Den svenska penningmängden är flera gånger större än för två decennier sedan, så varför är konsumentinflationen så låg? Det korta svaret i datan är att de extra pengarna framför allt har följt krediter och huspriser, och att KPI inte är byggt för att mäta tillgångspriser. Graferna nedan går igenom det steg för steg.
1. Fyra måttstockar (graf 1)
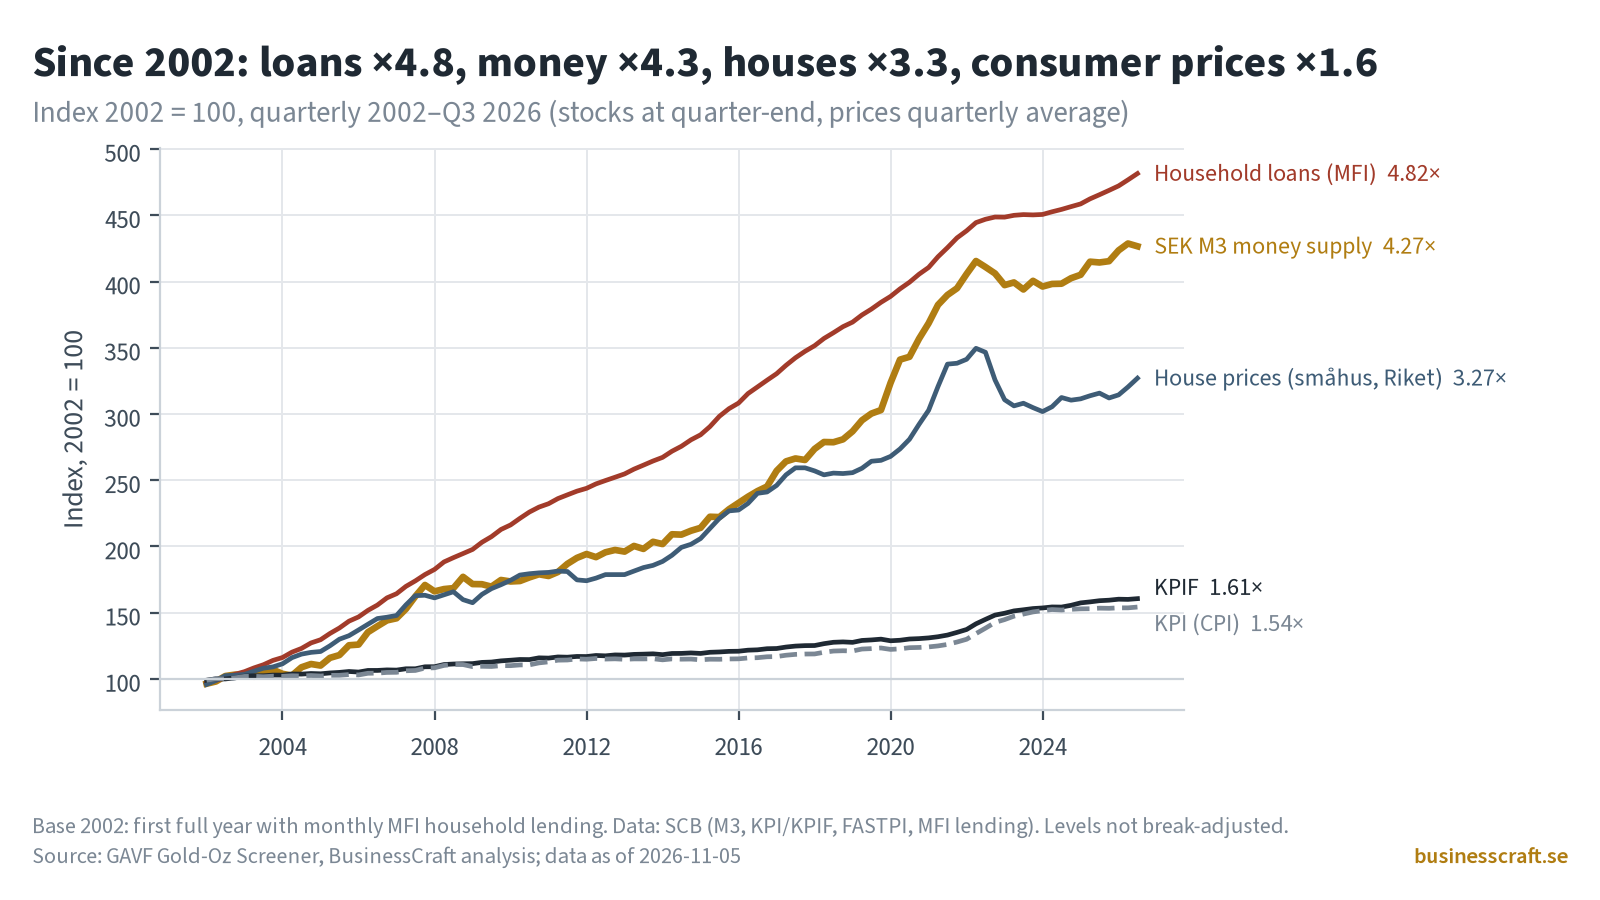
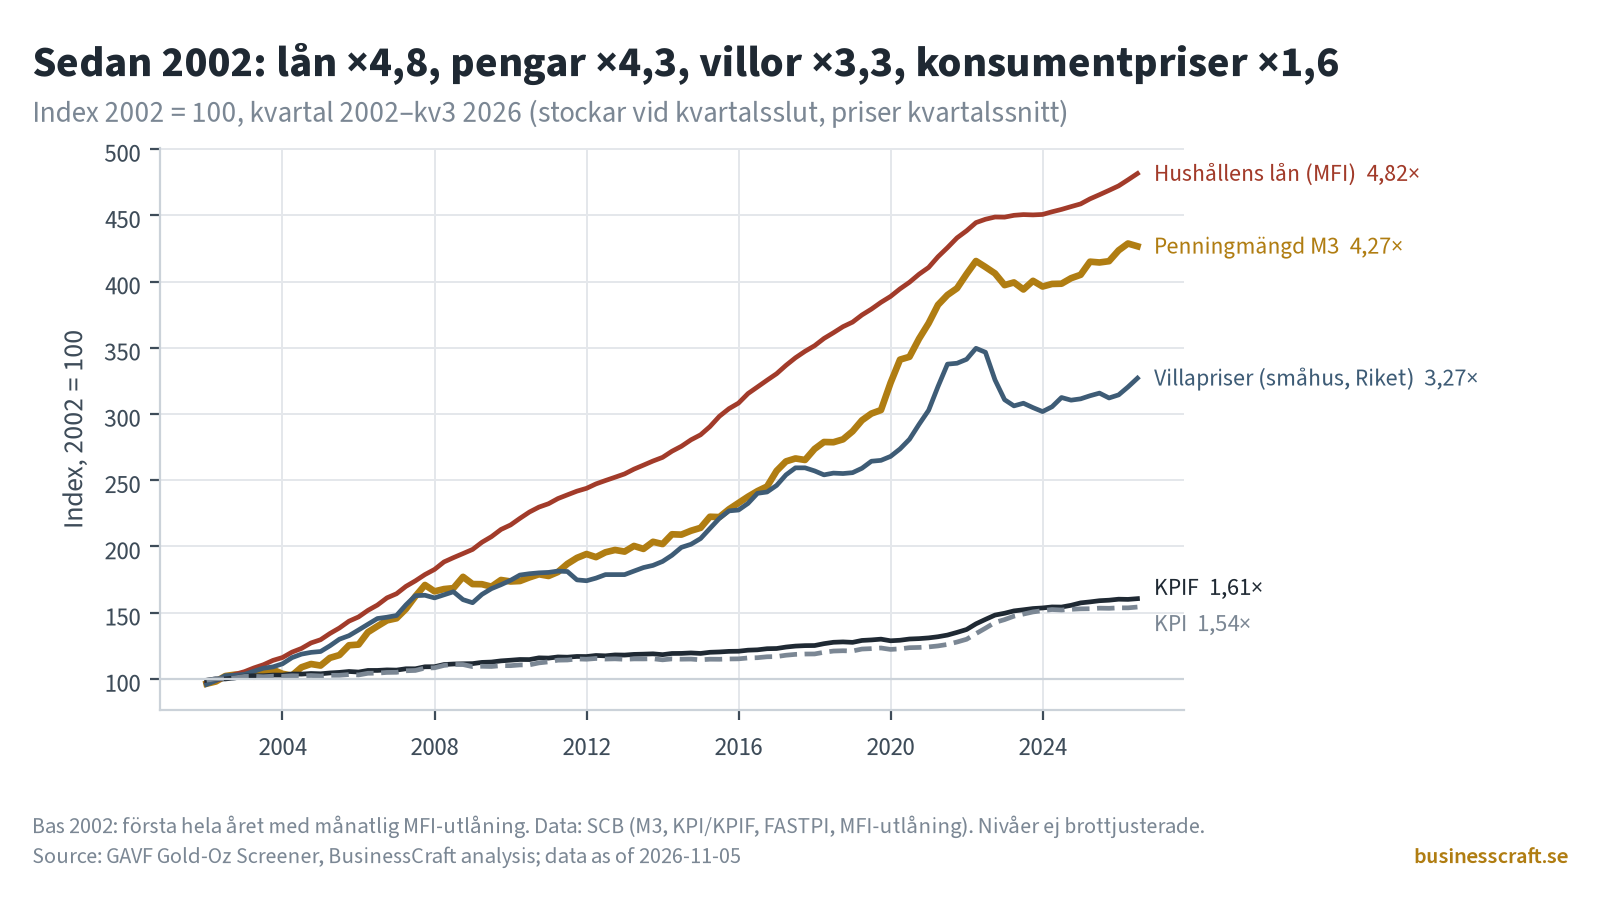
Börja med det långa perspektivet. Från 2002 till kv3 2026 växte hushållens lån 4,8 gånger, penningmängden M3 4,3 gånger och villapriserna (SCB:s småhusindex, riket) 3,3 gånger. Konsumtionskorgen enligt KPIF steg bara 1,6 gånger (KPI 1,5). Årsdata 1999–2025 ger samma bild: M3 ×4,6, hushållslån ×5,3, villapriser ×4,0 och KPI ×1,6.
Pengar, lån och villor rörde sig tillsammans. Konsumentpriserna halkade långt efter.
2. Penningtillväxt och KPI hänger bara löst ihop (graf 2)
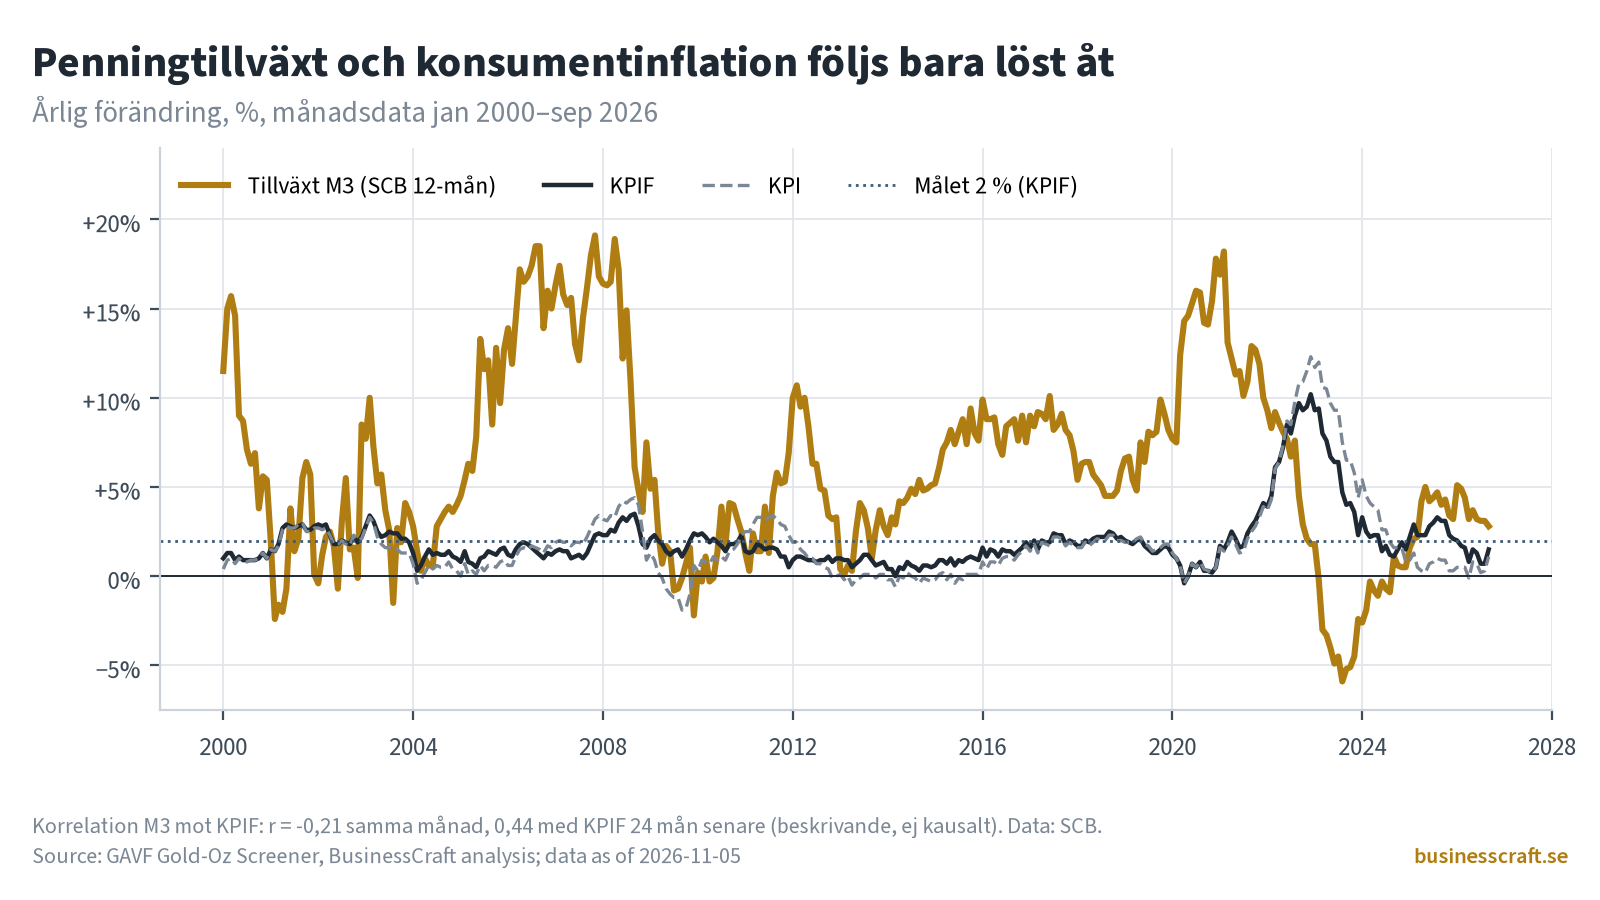
Tillväxttakterna visar samma glapp. M3-tillväxten toppade på 18 % i början av 2021 och föll till −6 % i augusti 2023, medan KPIF-inflationen toppade på 10,2 % i december 2022. Över 2000–2026 är korrelationen mellan M3-tillväxt och KPIF samma månad svagt negativ (r = −0,21). Med KPIF förskjuten 24 månader framåt stiger den till +0,44. Huspristillväxten följer M3-tillväxten tydligare, inom samma kvartal (r = +0,54). Siffrorna beskriver det som har hänt; de är ingen prognosregel.
Varför villapriser inte syns i KPI
En del av glappet beror på hur indexet är byggt. SCB prissätter inte bostäder som en vara i KPI, eftersom ett husköp till stor del är en tillgång (inklusive mark) som byter ägare mellan hushåll. Ägt boende kommer i stället in som en brukarkostnad: ett räntesatsindex gånger ett kapitalstocksindex, där kapitalstocksindexet i praktiken är ett långt glidande medelvärde av huspriserna. I KPIF, Riksbankens målvariabel, hålls räntesatsdelen fast. En husprisboom når därför KPIF långsamt och i utspädd form. Det är därför ”inflationen är låg” och ”bostaden har blivit mycket dyrare” kan vara sant samtidigt.
3. Räntan: negativ realränta, sedan en skarp vändning (graf 3)
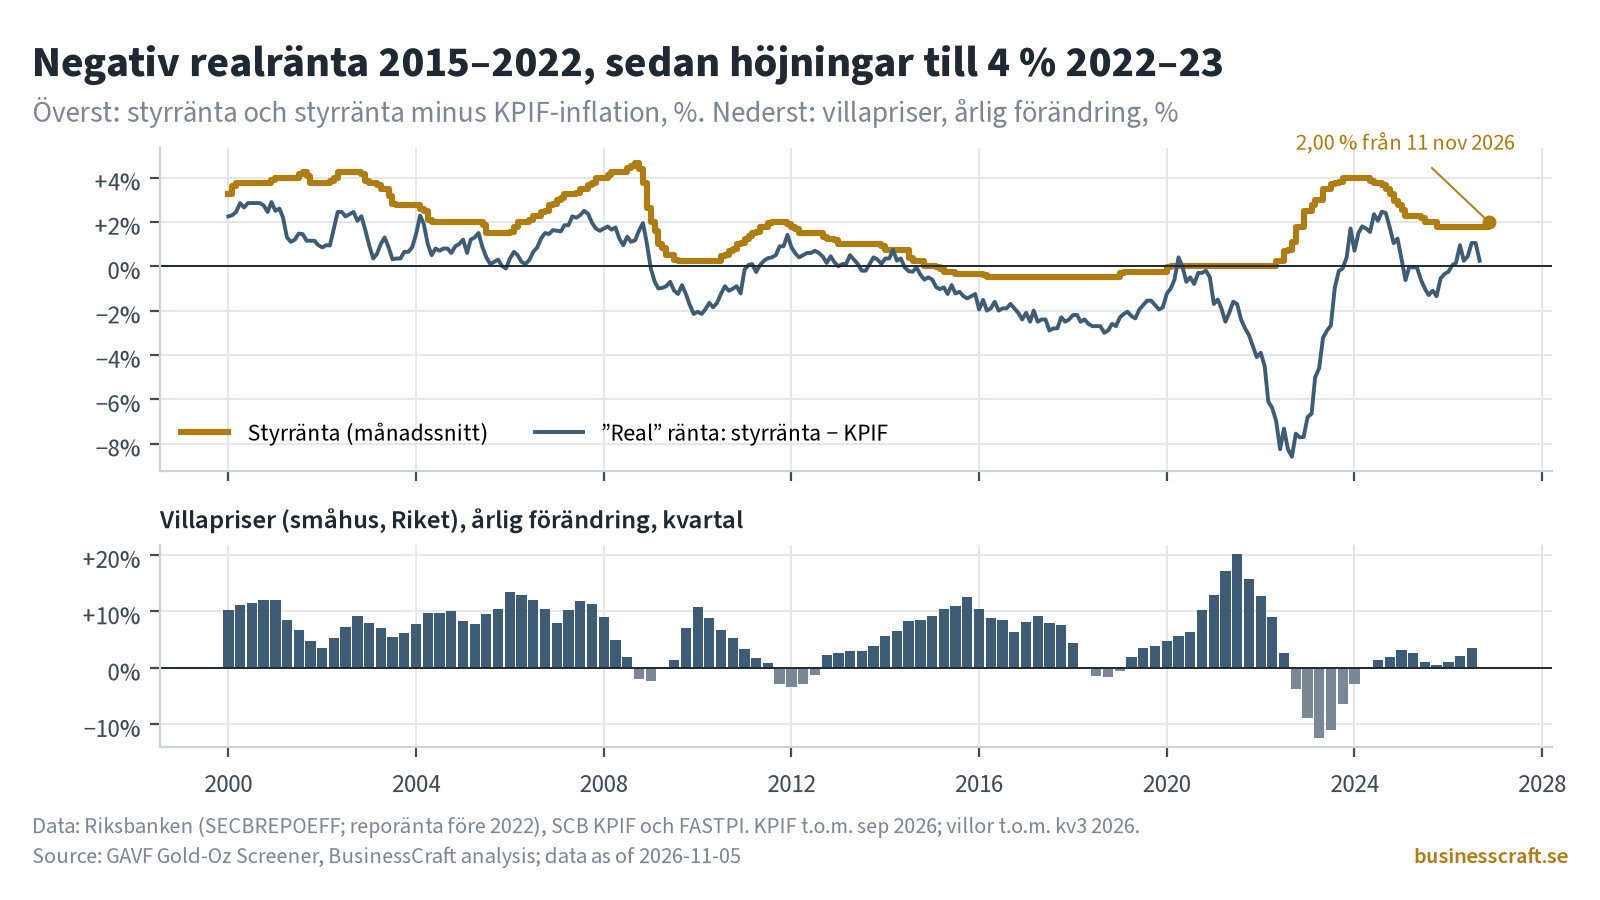
Räntan är den andra halvan av bostadshistorien. Styrräntan låg på −0,50 % 2016–2019, och styrräntan minus KPIF nådde cirka −8,6 procentenheter i september 2022. Höjningarna till 4,00 % under 2023 sammanföll med att villapriserna föll 12 % i årstakt (kv2 2023). Sedan följde sänkningar ner till 1,75 %, och nu en höjning till 2,00 %. I september 2026 var denna ”realränta” cirka +0,25 procentenheter, och villapriserna steg 3,6 % i årstakt under kv3.
4. Var penningmängden växte (graf 4)
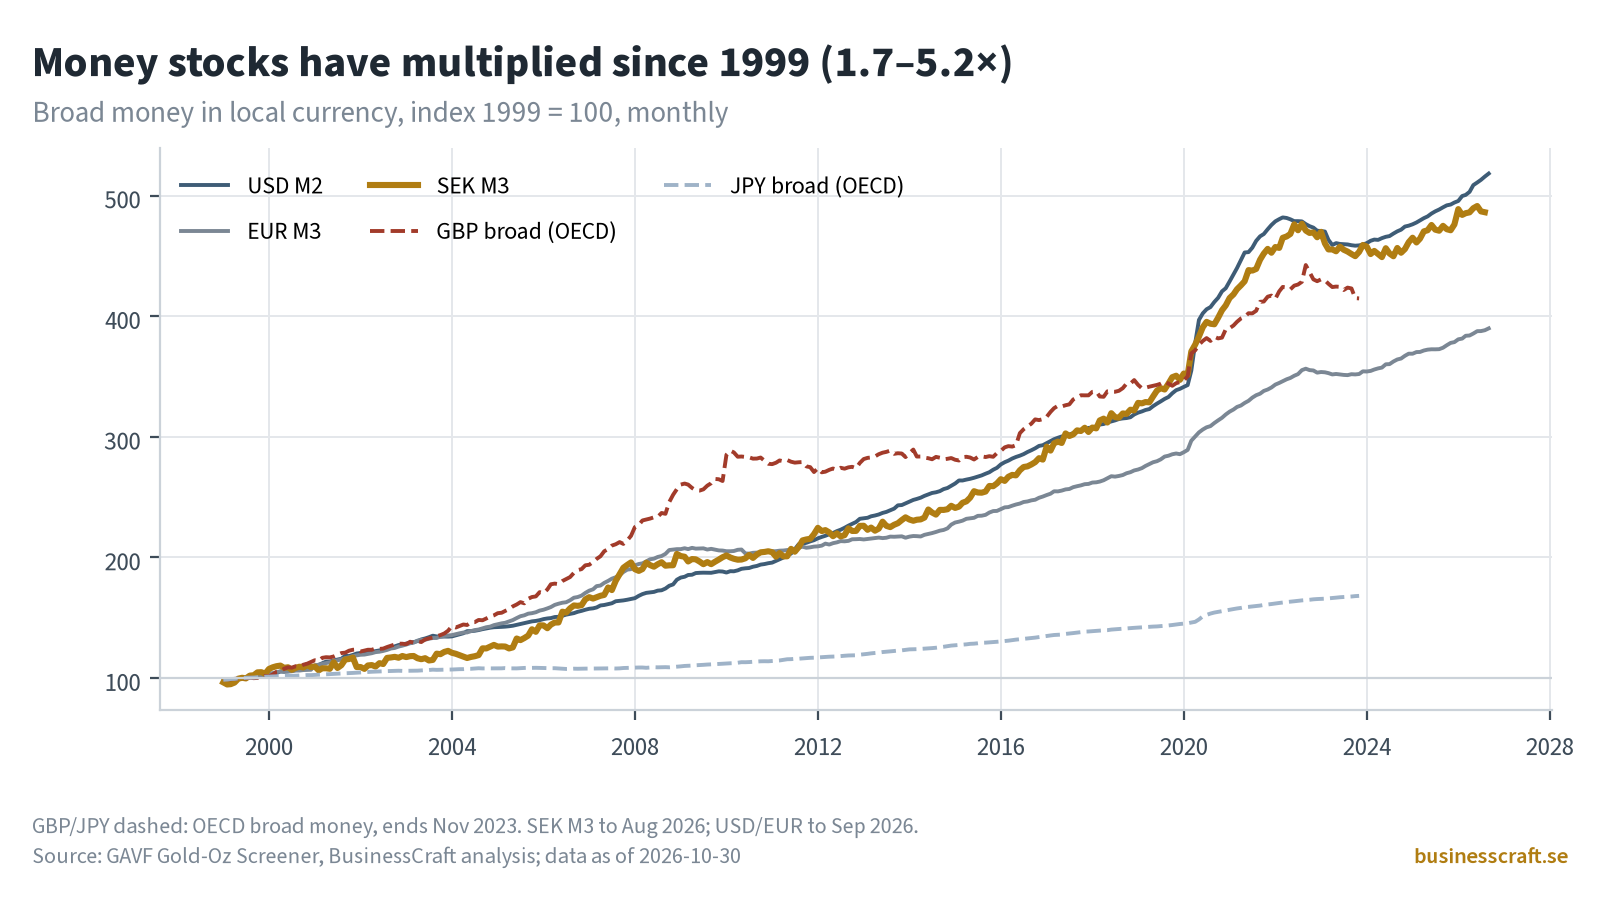
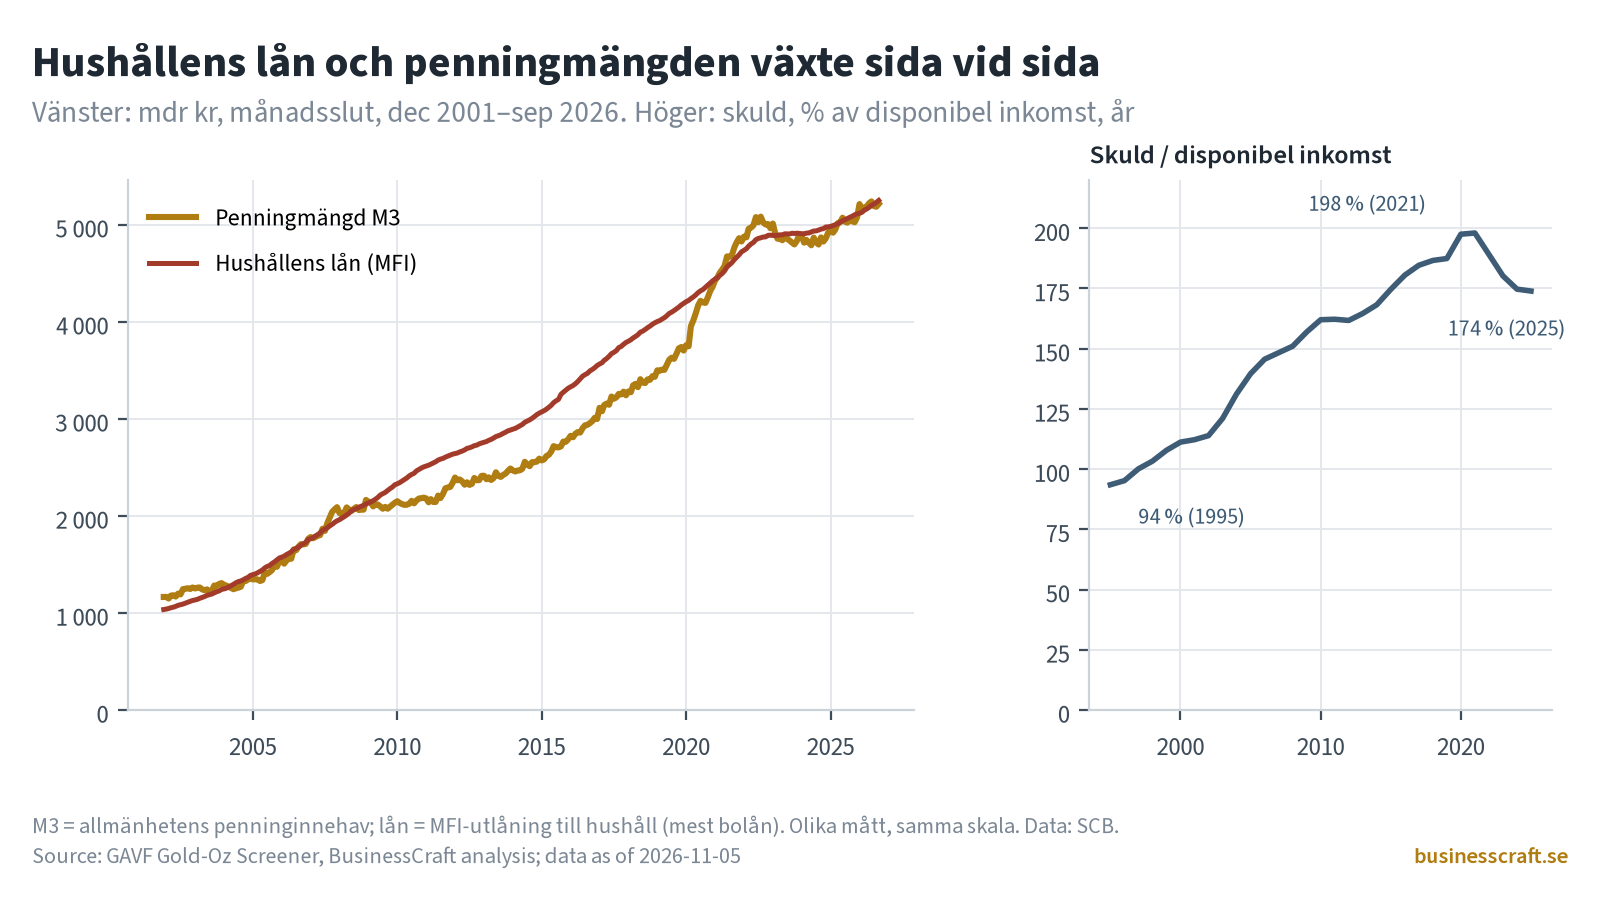
Varför följer pengar och krediter varandra så nära? M3 och hushållens lån är olika mått, men båda låg på cirka 5 200 miljarder kronor i september 2026, och de har vuxit sida vid sida i två decennier. När bankerna lånar ut skapas inlåning, så krediter och bred penningmängd tenderar att följas åt. Hushållens skuld steg från 94 % av den disponibla inkomsten 1995 till 198 % 2021 och sjönk sedan till 174 % 2025.
5. Mätt i guld krympte allt (graf 5 och 6)
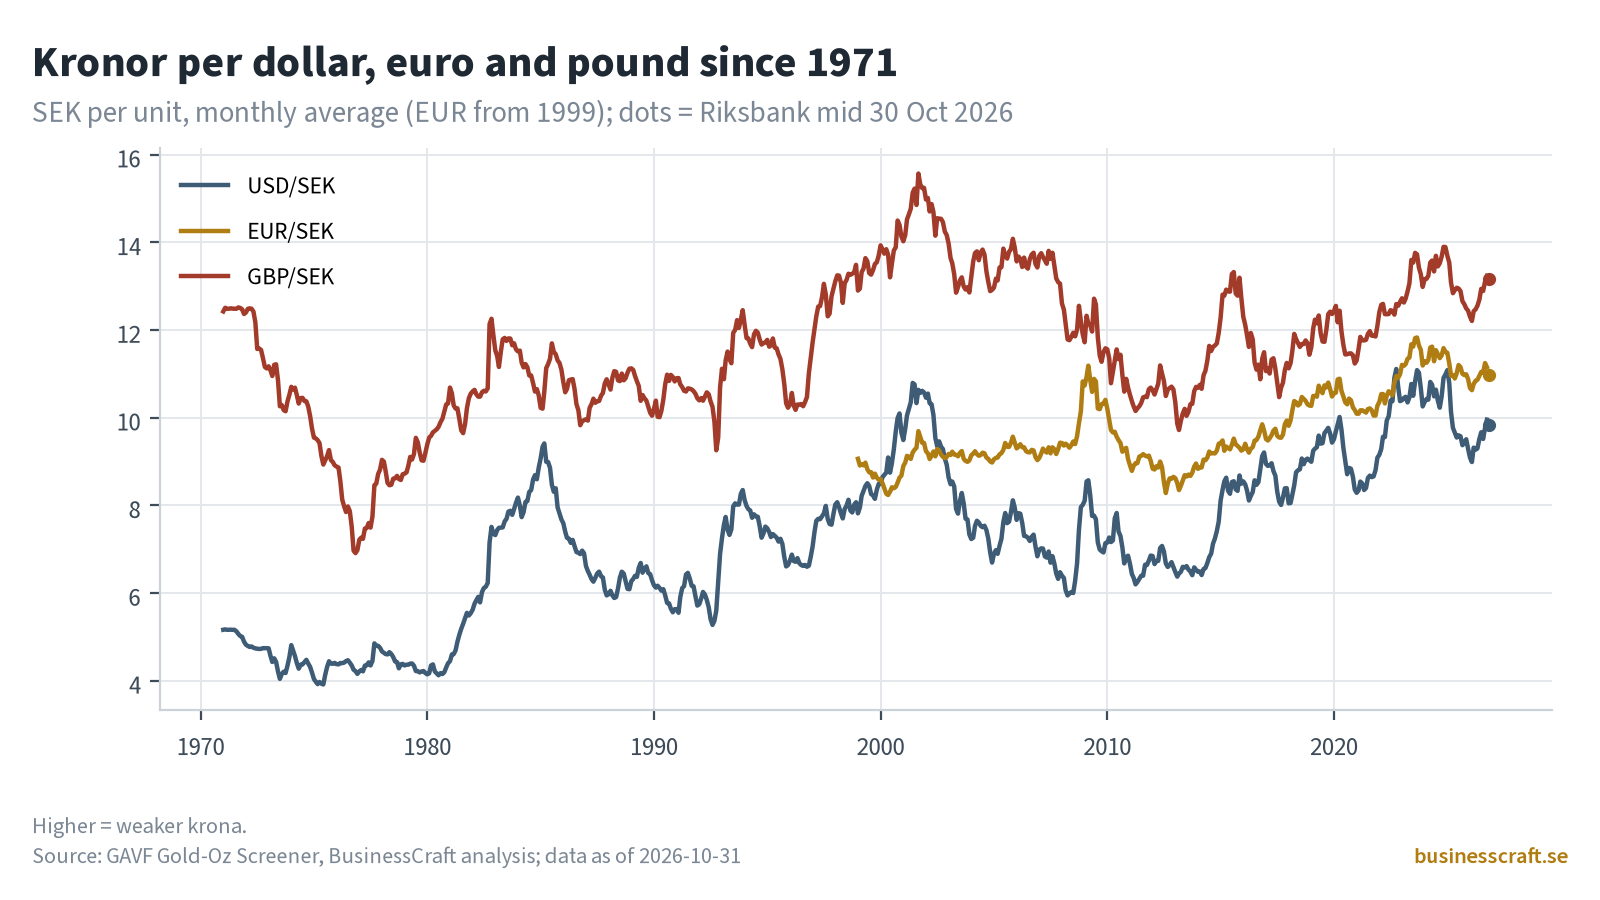
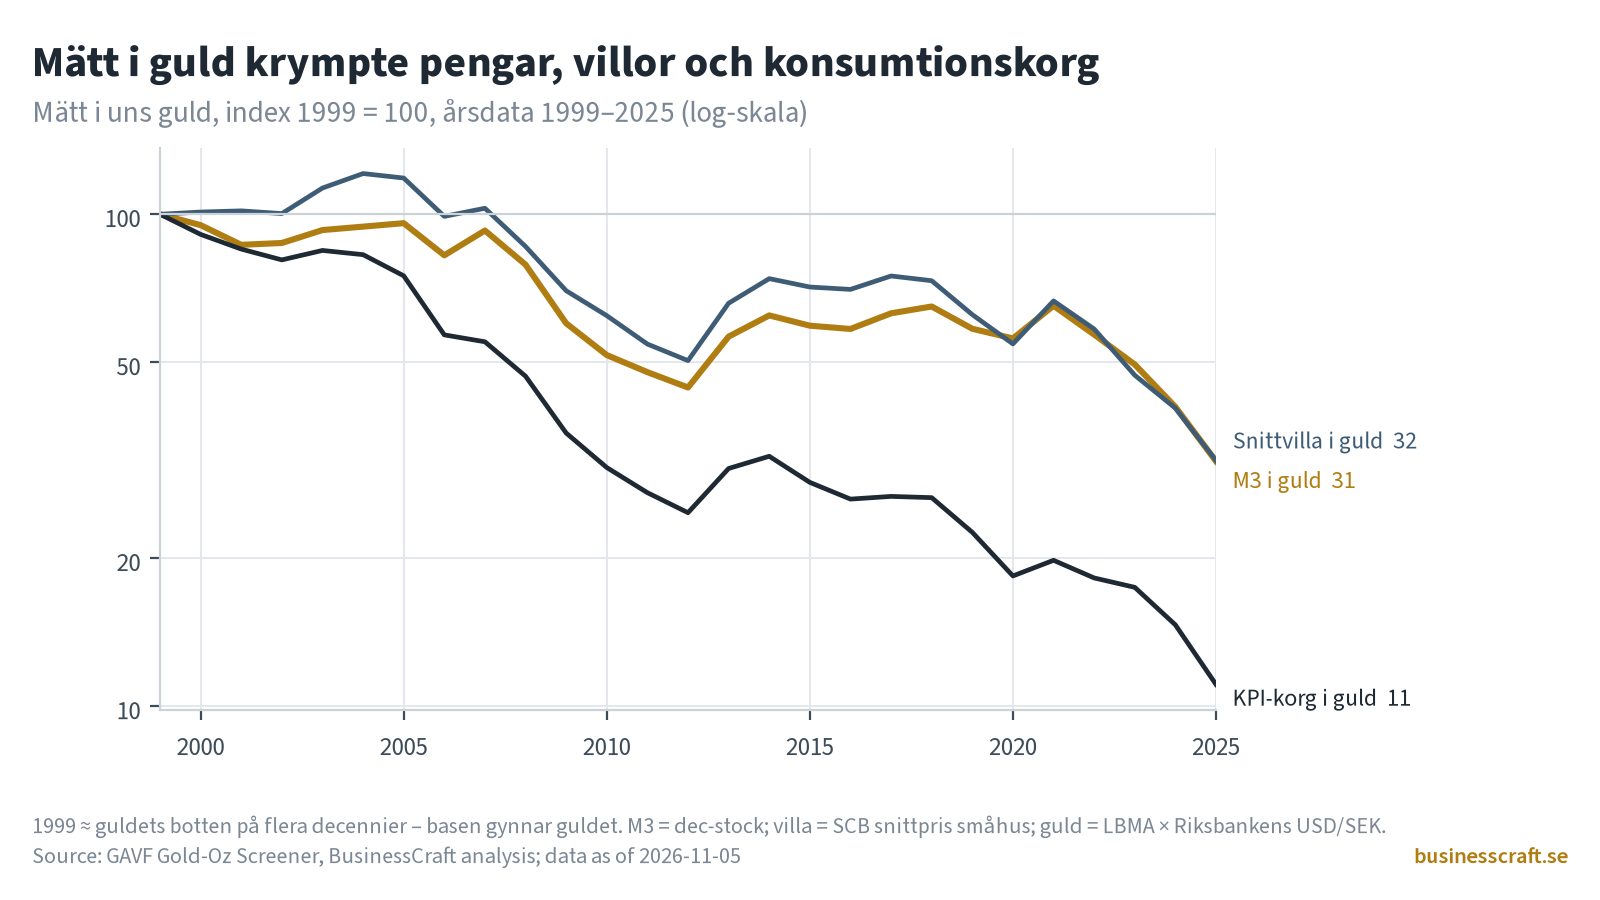
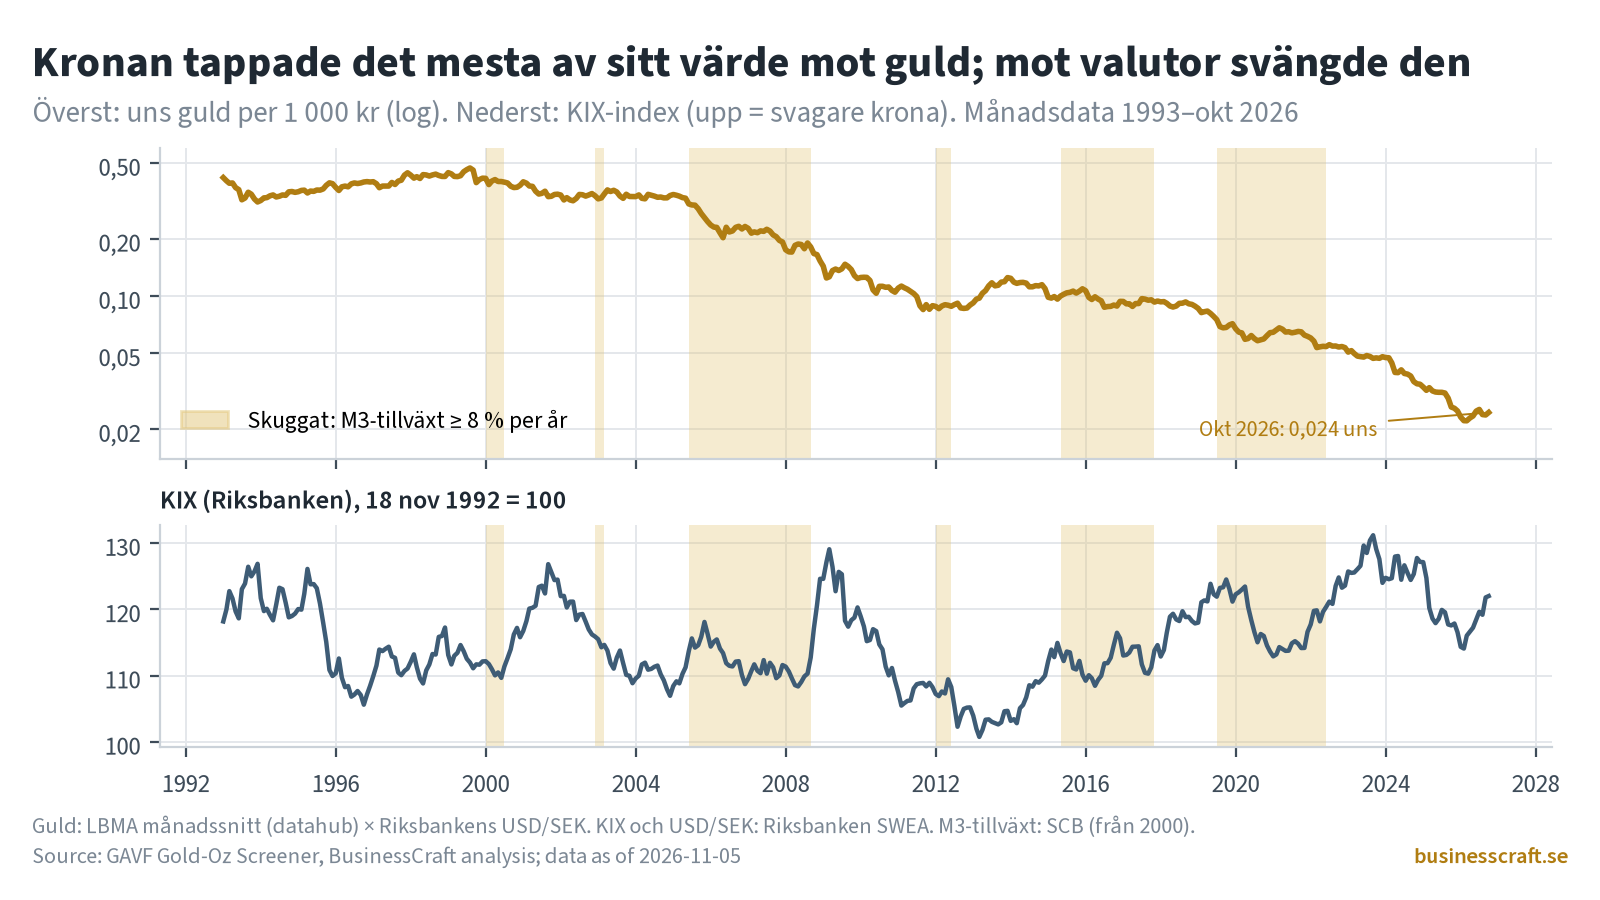
Byter man måttstock ändras bilden. Mätt i guld är både M3 och snittvillan värda cirka 0,32 gånger sitt värde 1999, och KPI-korgen cirka 0,11 gånger. År 1999 köpte 1 000 kronor 0,44 uns guld; i oktober 2026 räckte de till 0,024 uns, ett fall på 94 %. Mot andra valutor svängde kronan snarare än föll i trend (KIX 113 år 2000, 131 vid det svagaste läget 2023, 122 i oktober 2026). En reservation: 1999 låg nära en guldbotten, så basåret gynnar guldet. Det är samma mönster som i post-05 (lön mot villor och guld) och post-08 (penningmängd i guld).
6. Från QE till QT: syns i balansräkningen (graf 7)
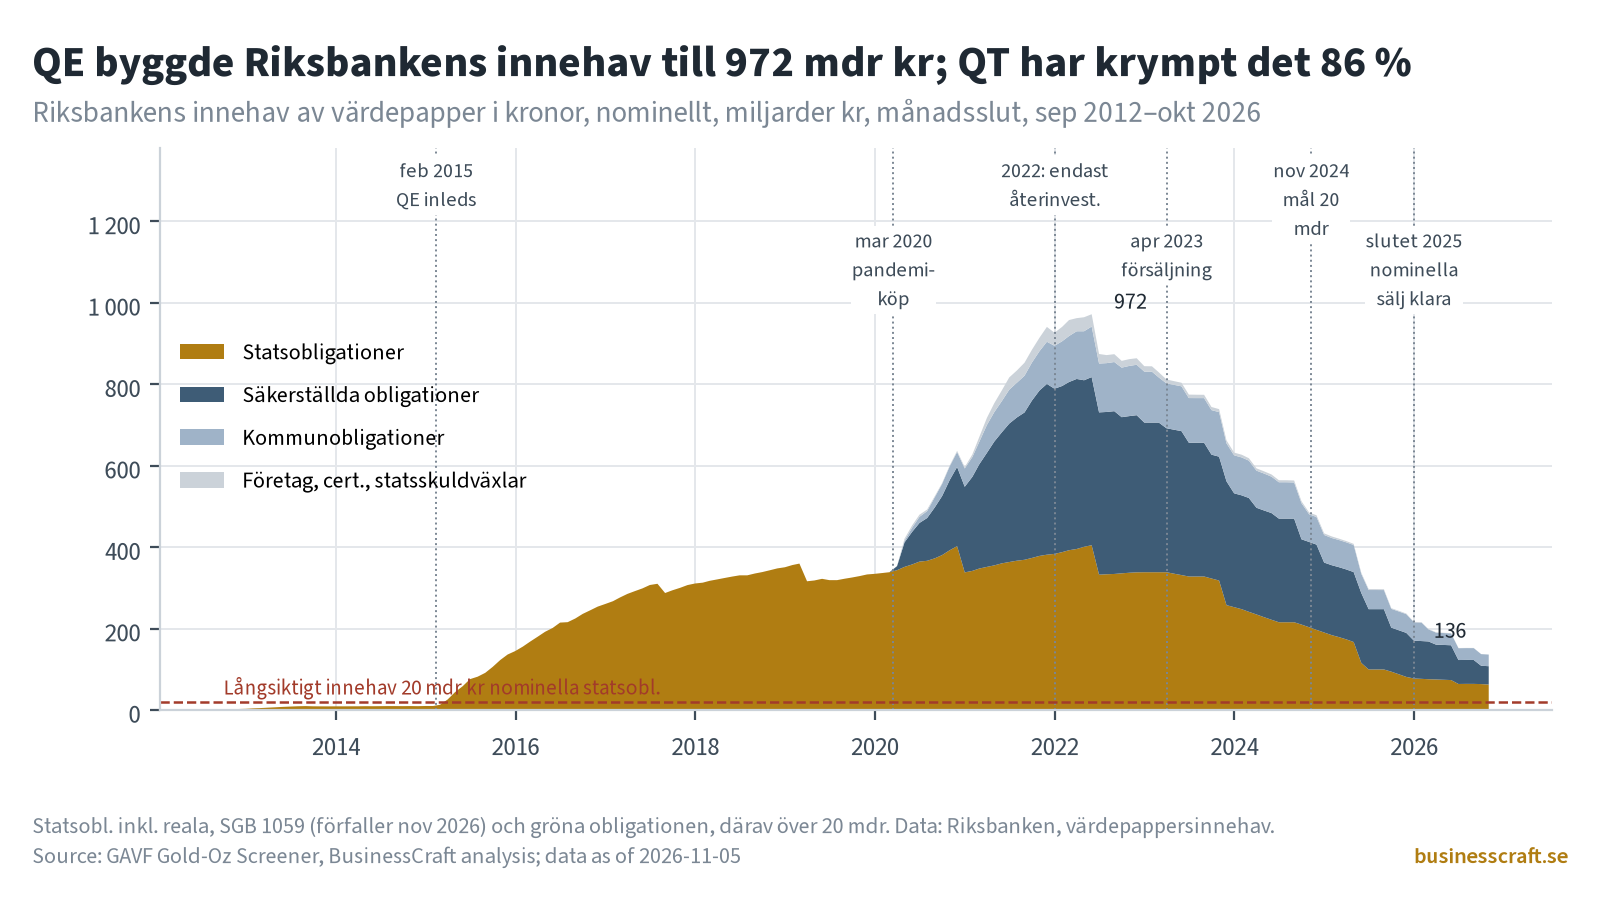
Till sist Riksbankens egen balansräkning. Riksbanken började köpa statsobligationer i februari 2015 och utökade köpen från mars 2020 (en ram på 700 miljarder kronor till slutet av 2021). Under 2022 ersattes bara förfallande obligationer, och från 2023 köptes inget. Innehavet av värdepapper i kronor toppade på 972 miljarder kronor i maj 2022. Försäljningar av statsobligationer inleddes i april 2023, och takten höjdes i juni 2023 och igen i februari 2024. I november 2024 beslutade Riksbanken om ett långsiktigt nominellt innehav på 20 miljarder kronor. De nominella försäljningarna avslutades vid årsskiftet 2025/26, medan reala obligationer fortsatt säljs under 2026. I oktober 2026 hade innehavet sjunkit till 136 miljarder kronor (−86 %). Statsobligationer stod för 62,5 miljarder av detta; siffran inkluderar reala obligationer, SGB 1059 och den gröna obligationen, och därför ligger den över 20 miljarder.
QT syns tydligt i innehavet men knappt i penningmängden: M3 var cirka 4 % högre i september 2026 än i maj 2022. En analys från Riksbanken i maj 2026 fann hittills begränsade effekter på inlåning och riskpremier, eftersom banker och belånade investerare som hedgefonder tog upp mycket av utbudet.
Framåt: tre scenarier för 2027–2029 (spekulation)
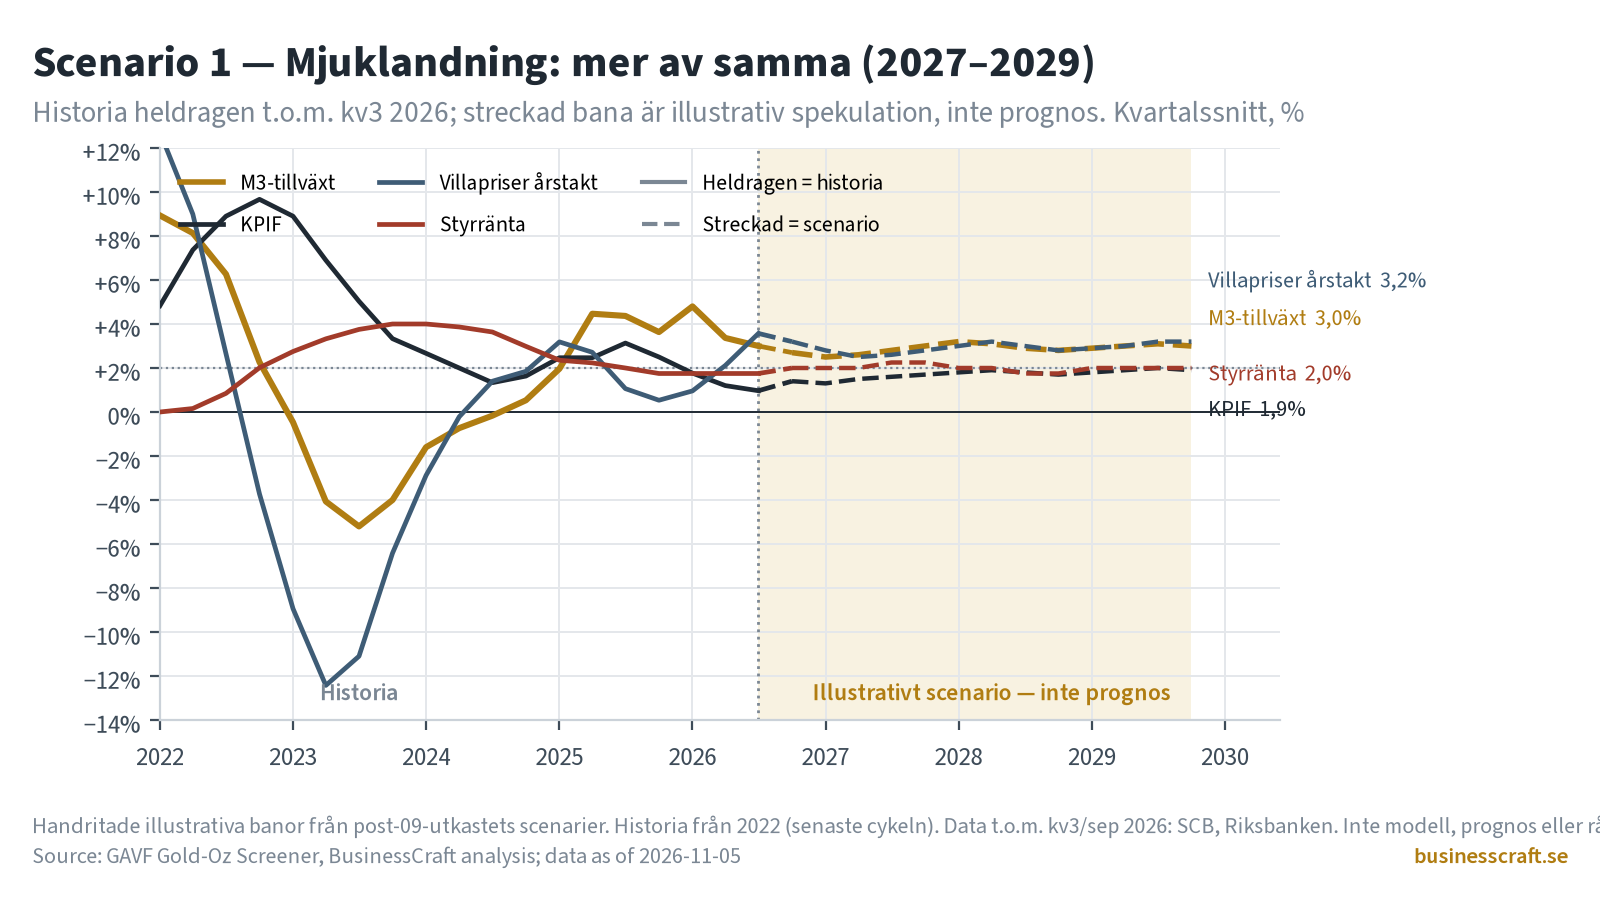
Spekulation: illustrativa scenarier, inte prognoser, förutsägelser eller råd. Varje scenario förlänger bara ett mönster som redan syns i graferna ovan, och verkligheten kan mycket väl följa inget av dem. Graferna 8–10 ritar samma tre vägar som streckade linjer efter kv3 2026 (handritade stubbar, inte en modell).
1. Mjuklandning, mer av samma (graf 8). Inflationen förblir låg, höjningen till 2,00 % visar sig vara en finjustering snarare än början på en ny cykel, och pengar och krediter växer ungefär i takt med inkomsterna, som under 2025–26.
- KPIF: runt 1–2 %
- M3-tillväxt: låga ensiffriga tal (nära dagens +2,8 %)
- Villapriser: långsamt uppåt, ungefär i takt med inkomsterna
- Styrränta: cirka 1,75–2,5 %; det kvarvarande QT-innehavet (främst reala obligationer) krymper sakta
- Kronan: fortsatt svag eller oförändrad mot guld; KIX inom ett intervall
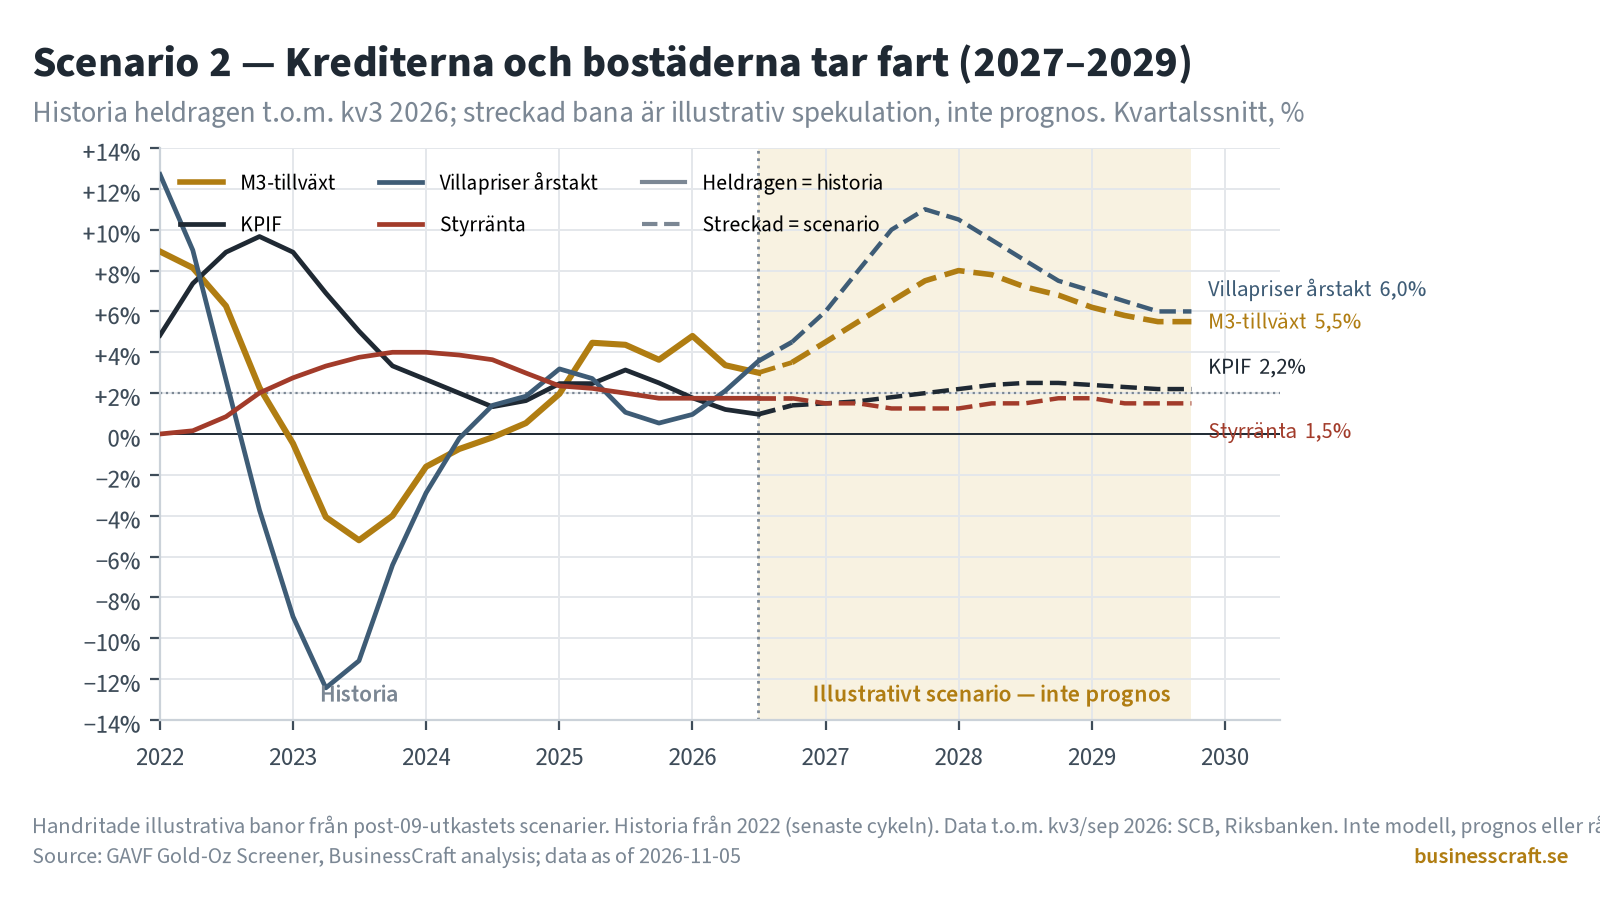
2. Krediterna och bostäderna tar fart igen (graf 9). Räntan sänks på nytt, eller bankernas utlåning tar fart. Historiken tyder på att de extra pengarna då först skulle synas i lån och villapriser (M3 mot huspristillväxt r = +0,54), medan konsumentpriserna följer långsamt, om alls (r = +0,44 med 24 månaders fördröjning). Se det som ett mindre eko av 2015–21.
- KPIF: nära eller något över 2 %, med fördröjning
- M3-tillväxt: stiger mot mellan- till högre ensiffriga tal, i takt med hushållslånen
- Villapriser: stiger klart snabbare än KPIF; skuldkvoten kryper upp från 174 %
- Styrränta: lägre; realräntan nära noll eller negativ igen
- Kronan: svagare mot guld när penningmängden i kronor växer
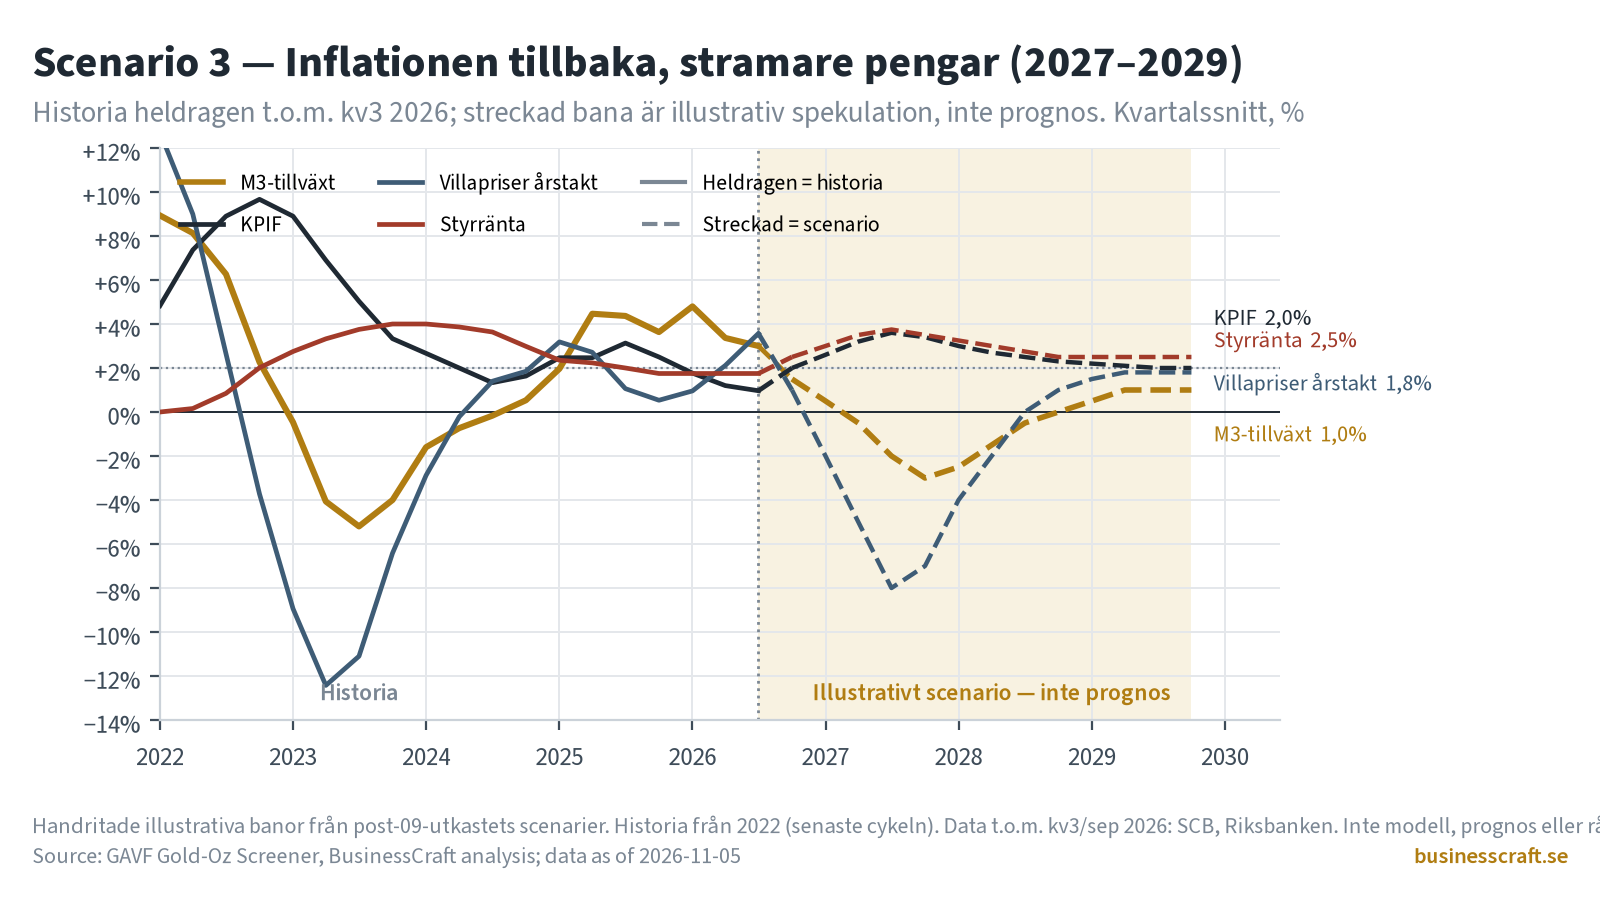
3. Inflationen tillbaka, stramare pengar (graf 10). En energi- eller kronchock, eller tillfälliga finanspolitiska åtgärder som faller bort, lyfter KPIF över målet och Riksbanken fortsätter höja. Det följer mönstret från 2022–23: realräntan stiger snabbt, villapriserna stannar av och M3-tillväxten blir svag eller negativ (den nådde −5,9 % i augusti 2023).
- KPIF: åter över 2 %
- M3-tillväxt: kring noll eller negativ i årstakt
- Villapriser: oförändrade eller fallande (de föll 12,4 % i årstakt vid botten 2023)
- Styrränta: över 2,00 %; QT är i stort sett klar, så åtstramningen sker via räntan snarare än via balansräkningen
- Kronan: KIX kan svänga åt båda håll; mot guld har den långa trenden sällan vänt
Oavsett vilken väg Sverige tar tyder historiken hittills på att bankernas utlåning betyder mer för M3 än Riksbankens balansräkning (QT), och att penningtillväxten syns först i bostäderna, inte i KPI.
Vad detta säger, och inte säger
I Sverige har mer pengar gått hand i hand med mer hushållskrediter och högre huspriser, betydligt mer än med snabbare KPI-inflation. Det är samvariation, inte bevis för orsak, och ingen prognos. De närliggande osäkerheter som Riksbanken och ekonomer pekar på är energipriserna, tillfälliga finanspolitiska åtgärder som faller bort och kronan.
¹ Oktobersiffrorna ovan är SCB:s Snabb-KPI. SCB publicerar definitiv KPI för oktober den 12 november 2026; inlägget uppdateras då.
Källa: BusinessCrafts analys av SCB (M3, KPI, KPIF, FASTPI, MFI-utlåning, finansräkenskaper), Riksbanken (styrränta, valutakurser, KIX, värdepappersinnehav) och LBMA-guld via datahub.io; data låsta 2026-11-05. Utbildande analys, inte investeringsråd.